即時新聞:


|
地方新聞


地價稅分單繳納不等於各自負責 南市財稅局籲共有人協調避免欠稅糾紛
2026-10-16
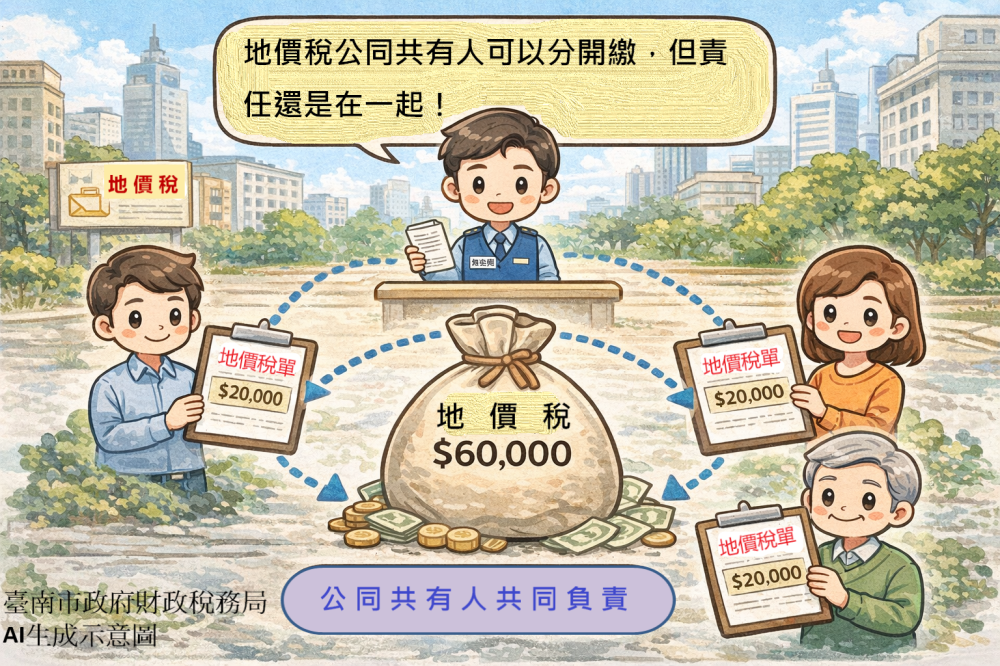
【大成報記者杜忠聰/臺南報導】「繼承的土地是大家共有,地價稅可以只繳自己應負擔的部分嗎?」地價稅開徵期間,不少民眾對公同共有土地的繳稅方式存有疑問。臺南市政府財政稅務局提醒,公同共有土地可以申請分單繳納,但即使各自取得稅單並完成個人部分的繳款,仍不代表其他共有人未繳的稅款與自己無關,全體公同共有人仍可能負有連帶納稅責任。
財稅局說明,公同共有土地若由全體共有人共同申請分單繳納,可依各共有人法定潛在權利比例,分別開立稅單並自行繳納。不過,分單的目的在於便利各共有人繳稅,並不會因此切割公同共有關係下的連帶責任。若部分共有人未繳納所分配的稅款,其他共有人仍可能被要求負擔相關欠稅。
以林先生與弟弟共同繼承一筆土地為例,假設全年地價稅為1萬元,兩人的法定潛在權利比例各為二分之一。林先生申請分單繳納後,先繳納自己應負擔的5,000元;但如果弟弟未繳納其餘5,000元,林先生仍可能被要求補繳欠稅,甚至面臨移送強制執行的風險。
財稅局提醒,民眾切勿將「分單繳納」誤認為「各自負責、互不相干」。只要土地仍屬公同共有,即使已經分單繳稅,全體共有人仍可能須對整筆地價稅負連帶責任。
為避免日後因共有人欠稅而產生爭議,民眾除了可評估申請分單繳納,也應主動與其他共有人協調繳稅事宜;若符合相關法令規定,可進一步辦理分割繼承登記,釐清各自的土地權利與稅務責任,降低後續糾紛風險。
公同共有土地涉及多人權利與共同納稅責任,分單繳納雖能便利個別共有人處理稅款,卻不代表連帶責任隨之解除。民眾在繼承土地後,除了了解地價稅的計算及繳納方式,也應重視共有人之間的溝通與權利安排。透過事前協調、掌握欠稅風險,並在符合法令條件下辦理分割繼承登記,才能減少因他人未繳稅而衍生的財務負擔,保障自身權益。
 Back